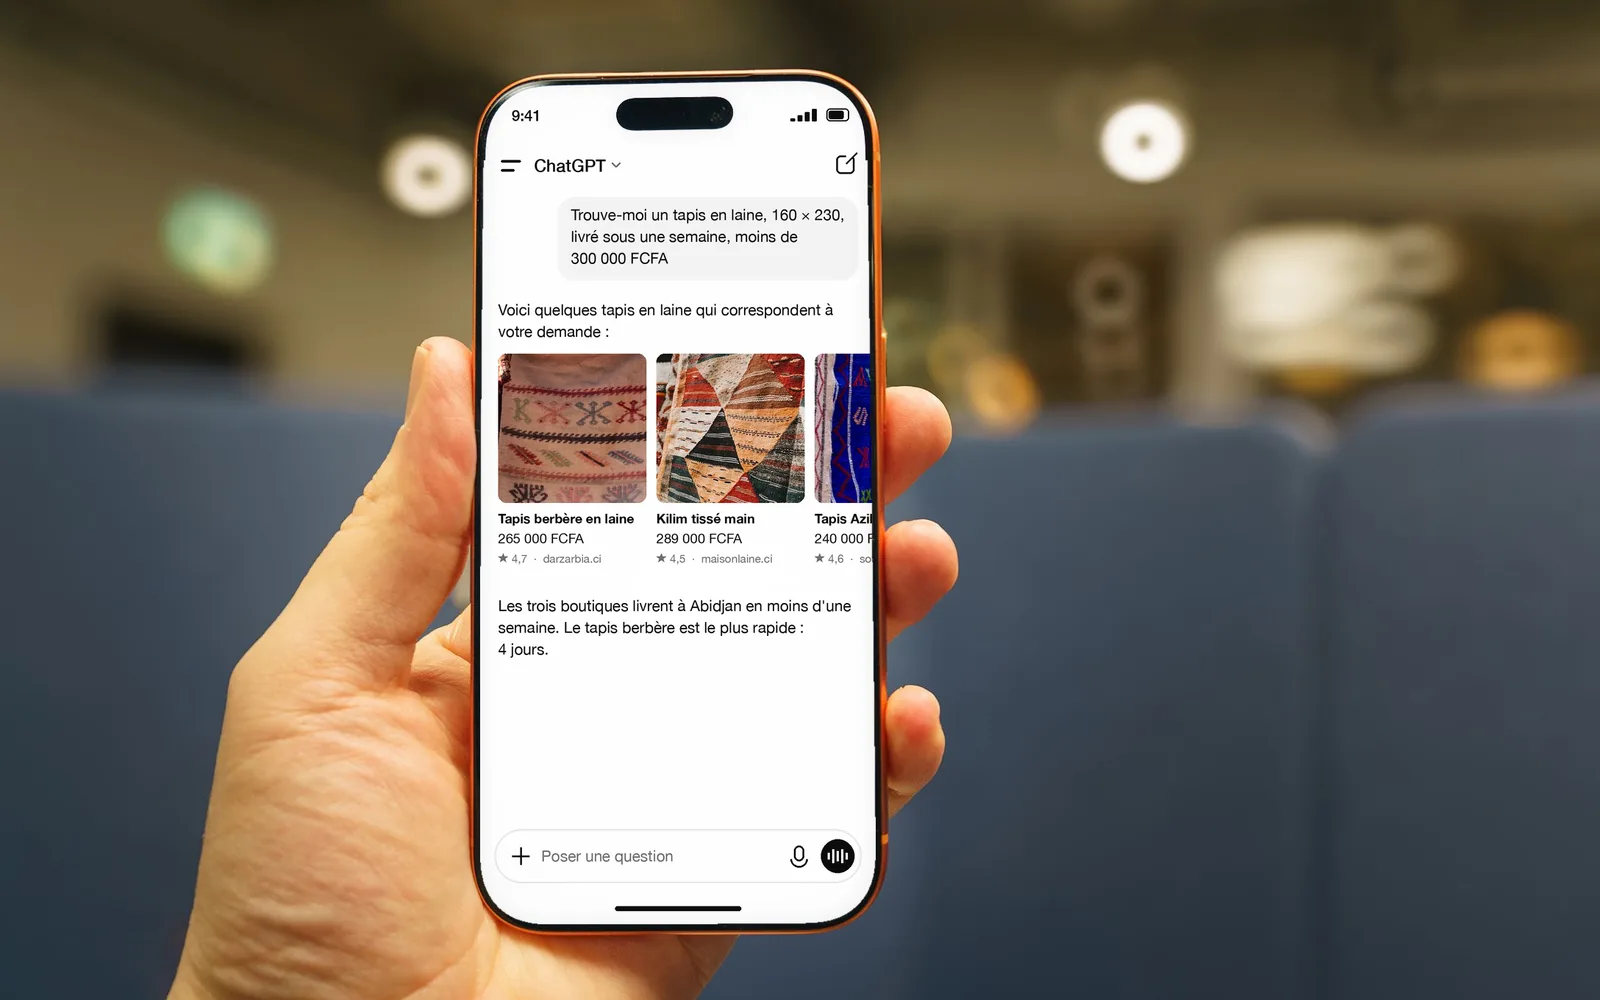
Un acheteur ouvre ChatGPT et écrit : « trouve-moi un tapis en laine, 160 sur 230, livrable sous une semaine, moins de 300 000 FCFA ». L'assistant compare, propose trois références, l'acheteur choisit.
À retenir
- Ce qui s'est construit en dix-huit mois
- Ce qui a déjà échoué, et dont on parle beaucoup moins
- Les chiffres, et ce qu'ils valent vraiment
- Le mur : pourquoi rien de tout cela ne fonctionne sur nos rails
Votre boutique n'apparaît pas. Pas parce que votre tapis est moins bon ni plus cher. Parce que la machine n'a pas pu lire votre catalogue, et parce que votre pays ne figure pas encore sur la liste des marchés éligibles.
Ce deuxième point est le vrai sujet de cet article, et presque personne ne l'écrit en français. Voici ce qui est réellement en place, ce qui a déjà échoué, pourquoi rien de tout cela ne fonctionne aujourd'hui sur les moyens de paiement africains, et ce que ça implique pour nos économies bien au-delà du cas d'un marchand.
Ce qui s'est construit en dix-huit mois
Trois standards ouverts sont nés coup sur coup, avec le même objectif : permettre à une intelligence artificielle de dialoguer avec une boutique sans que celle-ci construise une intégration par assistant.
ACP, Agentic Commerce Protocol, publié le 29 septembre 2025 par OpenAI et Stripe sous licence Apache 2.0. Il décrit comment un agent construit un panier, obtient un jeton de paiement à portée limitée, et laisse le marchand encaisser. Sa version du 17 avril 2026 a ajouté le panier, le flux de catalogue, les commandes et l'authentification. PayPal l'a rejoint en octobre 2025.
UCP, Universal Commerce Protocol, annoncé par Sundar Pichai le 11 janvier 2026 au salon de la National Retail Federation, co-développé par Google et Shopify avec Etsy, Wayfair, Target, Walmart et une vingtaine de partenaires. Plus large : il couvre tout le parcours, de la découverte au service après-vente. Un marchand publie un manifeste à une adresse normalisée de son site, qui déclare ce qu'il sait faire et quels moyens de paiement il accepte.
AP2, Agent Payments Protocol, de Google, confié à la FIDO Alliance le 28 avril 2026, avec plus de soixante organisations associées dont Mastercard, American Express, PayPal et Adyen. Sa primitive centrale s'appelle le mandat : un identifiant numérique signé par l'utilisateur, qui prouve qu'il a autorisé un agent à dépenser, dans des limites précises, et qui peut être révoqué.
À côté, les réseaux de cartes avancent : Mastercard Agent Pay depuis avril 2025, en production à Singapour et en Malaisie ; Visa Intelligent Commerce, passé en production en Europe en juillet 2026 avec une trentaine d'émetteurs.
Ce qui a déjà échoué, et dont on parle beaucoup moins
Le 24 mars 2026, OpenAI a retiré Instant Checkout, le paiement intégré dans ChatGPT lancé six mois plus tôt. À peine une douzaine de marchands Shopify l'avaient réellement mis en service. L'entreprise a réorienté son protocole vers la découverte : les marchands envoient leur catalogue et leurs promotions, et l'achat se conclut chez eux.
Ce qui marche aujourd'hui, ce n'est pas l'IA qui paie à votre place. C'est l'IA qui choisit à votre place, puis vous envoie l'acheteur.
Ce virage est le fait le plus utile de tout le dossier. Signalons au passage qu'eBay a interdit les agents tiers d'achat automatique en février 2026. Cette histoire n'avance pas en ligne droite.
Les chiffres, et ce qu'ils valent vraiment
Ils viennent presque tous d'Adobe et de Salesforce, deux entreprises qui vendent des outils sur ce marché, et portent exclusivement sur le commerce de détail américain.
Adobe Analytics, sur une base de plus de mille milliards de visites de sites marchands américains, rapporte une croissance du trafic venu des assistants IA de 393 % sur un an au premier trimestre 2026, après 693 % pendant les fêtes de fin d'année.
Le chiffre intéressant n'est pas le volume mais la qualité : en mars 2025, ce trafic convertissait 38 % moins bien que le trafic classique ; en mars 2026, 42 % mieux. En douze mois, ces visiteurs sont passés de curieux à acheteurs.
Salesforce estime que les agents ont porté environ 20 % des ventes en ligne mondiales des fêtes 2025 par ce qu'elle appelle la découverte à forte intention.
Le mur : pourquoi rien de tout cela ne fonctionne sur nos rails
Voilà où la plupart des articles s'arrêtent. C'est pourtant là que commence le sujet africain.
La primitive qui manque
Tous les protocoles agentiques supposent une couche de réseau de cartes en dessous. Les jetons prolongent la tokenisation des cartes, les mandats se terminent en autorisations de cartes.
Le mobile money, lui, n'a pas d'équivalent du mandat. Son modèle de sécurité repose sur la carte SIM, le code secret et une invite qui s'affiche sur le téléphone. Autrement dit, un humain dans la boucle, inscrit en dur dans l'architecture. C'est une force pour la fraude, et un obstacle pour l'agent.
Quatre briques manquent précisément :
- l'autorisation déléguée à portée limitée ;
- le mandat signé et révocable ;
- une identité d'agent vérifiable ;
- des mécanismes de remboursement et de litige adaptés.
L'échelle de ce qui est ainsi rendu invisible
Selon le rapport de référence de la GSMA sur le mobile money, publié en 2026 et portant sur 2025 : 1 432 milliards de dollars ont transité par le mobile money en Afrique subsaharienne, en hausse de plus de 26 % sur un an. C'est 66 % de la valeur mondiale et 74 % du volume mondial des transactions de mobile money.
Une nuance à connaître, parce qu'elle est systématiquement escamotée : sur environ 1,2 milliard de comptes enregistrés sur le continent, seuls quelque 347 millions étaient actifs sur un mois donné. Les comptes enregistrés surestiment largement l'usage réel.
Il reste que l'infrastructure financière la plus utilisée du continent est, pour la pile agentique en train de se standardiser à San Francisco, purement et simplement invisible.
Et personne ne bouge, ou presque
Aucune annonce officielle de MTN MoMo ni d'Orange Money sur le sujet. Safaricom a achevé fin 2025 la refonte de son interface Daraja, plus rapide et plus robuste, mais sans aucune fonction de mandat agentique ; l'opérateur investit dans l'IA pour ses processus internes, pas pour l'agent d'un tiers.
Ce qui existe est communautaire et expérimental : des connecteurs écrits par des développeurs indépendants pour M-Pesa, pour MTN MoMo en Afrique de l'Ouest francophone, pour Flutterwave et Paystack. Aucun n'est soutenu par un opérateur. Avant ces contributions de 2025 et 2026, le registre des connecteurs standards ne contenait aucune intégration de fintech africaine.
Les rails qui pourraient porter cette couche existent pourtant
La BCEAO a mis en service le 30 septembre 2025 sa plateforme de paiement instantané interopérable pour les huit pays de l'UEMOA, ouverte aux banques, aux institutions de microfinance et aux émetteurs de monnaie électronique. Le PAPSS, adopté par l'Union africaine comme plateforme de paiement de la zone de libre-échange continentale, couvre plus de trente pays, vingt-quatre banques centrales et plus de deux cents banques, avec des volumes en croissance de plus de 1 000 % d'une période à l'autre, et une phase d'adoption de masse annoncée à partir de 2027.
Ces rails sont structurellement candidats à porter une couche agentique. Aucun ne l'expose aujourd'hui.
Et la barrière la plus concrète de toutes : l'éligibilité
Celle-ci ne se règle pas avec de la technique. Les flux produits d'OpenAI ont été ouverts d'abord aux marchands américains, l'expansion internationale restant attendue sans être généralisée. Chez Shopify, l'intégration est activée par défaut pour les boutiques « vendant aux États-Unis ». Et au Maroc, l'indisponibilité de la solution de paiement native de Shopify bloque de toute façon le paiement agentique intégré.
Le biais de visibilité, plus insidieux que le mur du paiement
Un assistant ne lit pas votre prose. Il récupère des données structurées et raisonne dessus : flux produits, balisage normalisé, avis. Au salon de janvier 2026, Sundar Pichai a indiqué que le graphe de produits de Google comptait plus de cinquante milliards de fiches, dont plus de deux milliards rafraîchies chaque heure.
Dans ce système, un identifiant produit international sert de pivot : sans lui, un produit ne peut pas être recoupé entre bases, son score de confiance chute, et il peut être écarté.
Regardez maintenant qui, chez nous, n'a pas d'identifiant international : l'artisanat, les marques locales, les producteurs de terroir, tout ce qui fait la singularité de nos catalogues. Ajoutez les descriptions en darija ou en wolof mal indexées, les sites non structurés, l'absence des bases de référence mondiales. Adobe estime d'ailleurs que jusqu'à 46 % de certains sites marchands restent illisibles par une machine.
Le biais n'est pas idéologique, il est mécanique. Et il joue contre nous.
Un point d'honnêteté : je n'ai trouvé aucune étude académique quantifiant ce biais géographique entre Nord et Sud dans les assistants d'achat. C'est une lacune, et elle mériterait qu'une université ou un institut du continent s'en saisisse.
Ce que cela implique pour nos pays
Au-delà du marchand, cette transition pose quatre questions à nos économies.
La dépendance sur la découverte
Si le choix des produits passe par trois assistants américains, la décision de ce qui est visible, selon quels critères, pour quels pays éligibles, s'exerce entièrement hors du continent. C'est le débat sur la souveraineté numérique qui se déplace du stockage des données vers la distribution commerciale. Rappelons que l'Afrique produit moins de 1 % des données mondiales pour un cinquième de la population.
La captation de la marge
Si la relation client passe par un intermédiaire que le commerçant ne contrôle pas, il perd le lien direct, la donnée client et une part de sa marge. Nous avons déjà vu ce film avec les places de marché et les plateformes de livraison. La différence, cette fois, est que l'intermédiaire n'est pas une entreprise mais une couche logicielle, et qu'il s'insère avant même la visite du site.
L'exclusion
Un commerce sans site, sans catalogue structuré, sans carte bancaire devient tout simplement invisible aux agents. C'est la situation de l'écrasante majorité du commerce africain. Au Maroc, l'enquête de l'ANRT indique que 83,8 % des acheteurs en ligne déclarent recourir au paiement à la livraison. Ce chiffre mesure un usage déclaré, pas une part en valeur, mais il dit l'essentiel : le monde de l'achat par agents sur rails de cartes n'est pas le nôtre.
Les opportunités, qui sont réelles
Il ne s'agit pas de se lamenter. Cinq ouvertures existent.
- Une boutique dont la donnée est lisible par les machines devient accessible à une demande internationale sans intermédiaire physique.
- Le commerce intra-africain pourrait s'appuyer sur les rails de paiement instantané en train de se déployer.
- Les micro-paiements, longtemps impossibles à cause des frais fixes, redeviennent viables.
- Les contenus et les données africaines pourraient être vendus aux agents plutôt que simplement aspirés.
- Et surtout : les protocoles sont ouverts. Une équipe africaine peut proposer l'extension mobile money d'un standard publié sous licence libre. Celui qui écrit la spécification en définit les règles.
Le vide institutionnel, et c'est le point le plus important
Le Fonds monétaire international a publié en avril 2026 une note sur la façon dont l'IA agentique va transformer les paiements, identifiant les risques d'autorisation, de traçabilité, de responsabilité, et les parades : mandat, séparation entre décision et exécution, identité d'agent, pistes d'audit. La Banque des règlements internationaux a publié en novembre 2025 sur les agents dans les systèmes de paiement de gros.
En face, aucune publication de la BCEAO ni de Bank Al-Maghrib sur les paiements initiés par des agents. Aucune position du PAPSS, de l'Union africaine ou de la zone de libre-échange continentale sur le commerce agentique. La déclaration africaine sur l'intelligence artificielle adoptée à Kigali en avril 2025, la stratégie continentale de l'Union africaine, le conseil africain de l'IA créé fin 2025 : aucun de ces textes ne traite du sujet.
Ce vide n'est pas un scandale, c'est une fenêtre. Il se comblera, et la question est de savoir si nos institutions écriront les règles ou les recevront.
Il faudra, à un moment, trancher : qui autorise un agent à payer et dans quelles limites, qui est responsable en cas d'erreur, comment le consommateur est protégé, et comment ces transactions sont imposées. Les cadres africains existants traitent l'IA comme un outil de conformité, pas comme un acteur qui transacte.
Ce qu'un marchand peut faire dès maintenant
Aucune de ces actions ne demande de développeur, aucune ne dépend de l'éligibilité géographique, et toutes améliorent votre référencement classique. C'est le seul investissement qui rapporte quoi qu'il arrive.
- 1Structurez votre donnée produit. Balisage normalisé sur chaque fiche, flux au format standard du commerce en ligne, disponibilité et prix à jour. Sur WooCommerce, PrestaShop ou Shopify, c'est une extension à activer, pas un chantier.
- 2Mettez un identifiant international sur chaque produit qui peut en avoir. Pour l'artisanat et les créations propres, renseignez correctement l'absence d'identifiant plutôt que de laisser le champ vide : c'est la différence entre un produit écarté et un produit accepté.
- 3Écrivez vos fiches pour une machine autant que pour un humain. Matière, dimensions, poids, entretien, délai vers chaque ville. Reprenez vos cent derniers messages clients : les questions qui reviennent sont exactement celles que l'assistant posera à votre catalogue. Si la réponse est dans la fiche, vous êtes recommandé ; si elle est dans la tête du gérant, vous ne l'êtes pas.
- 4Gardez la relation client. Numéro WhatsApp, adresse e-mail, base clients qui vous appartient. C'est la seule protection contre la captation par un intermédiaire, et elle vaut aussi contre les places de marché.
Et testez l'inscription aux flux depuis votre pays, même si elle échoue : documenter le blocage exact est utile, et ce sont ces retours qui font bouger les conditions d'éligibilité.
Les cinq signaux à surveiller
Le jour où l'un de ces cinq événements se produit, ce dossier change de nature et il faut passer de la préparation à l'action.
- 1Un opérateur de mobile money publie une interface de mandat agentique.
- 2OpenAI ou Google ouvre l'éligibilité de ses flux à un pays africain.
- 3Le PAPSS ou une banque centrale africaine publie sur les agents payeurs.
- 4Une place de marché africaine expose un flux lisible par les agents.
- 5Un jeton adossé au mobile money sert de rail agentique en production.
Ce qu'il faut retenir
Le commerce agentique n'est pas une vague qui emportera le commerce africain l'an prochain. Le paiement automatisé a déjà connu son premier revers, et les rails que nous utilisons ne le portent pas.
Mais la découverte, elle, a basculé ailleurs, et elle finira par arriver ici. Deux choses se préparent dès maintenant : la donnée produit, qui est l'affaire des marchands, et le mandat sur mobile money, qui est l'affaire des opérateurs, des banques centrales et des développeurs du continent.
La GSMA résume la situation mieux que n'importe quelle formule : l'Afrique ne rattrape pas un secteur financier mondial, elle en a construit un autre. La question n'est donc pas celle d'un retard. C'est celle de savoir si cet autre système sera raccordé, et par qui.
Et Cosensible dans tout cela
Découvrir Conseilor
Chez Cosensible, nous éditons Conseilor, un assistant qui répond aux acheteurs d'une boutique en ligne à partir du catalogue réel du marchand, et dont chaque chiffre est vérifié avant d'être affiché. La donnée propre qui rend un assistant fiable est exactement celle qui rend une boutique visible par les agents du monde entier.
Découvrir Découvrir ConseilorSources consultées